Vous souhaitez améliorer votre revenu disponible sans fragiliser votre société. Un dividende semble attractif, mais vous voulez aussi préserver votre retraite et vos droits en cas d’arrêt. Le bon arbitrage commence par une comparaison complète, pas par un taux de cotisations isolé.
AURUS accompagne les dirigeants dans l’arbitrage de rémunération. L’optimisation de la rémunération du dirigeant consiste à mettre en regard coût pour l’entreprise, fiscalité personnelle, protection sociale et trésorerie. Les remboursements de frais professionnels suivent, eux, une logique distincte.
Identifier votre statut avant toute simulation
Le président de SAS rémunéré relève du régime général comme assimilé salarié, sans assurance chômage attachée au seul mandat. Le gérant majoritaire de SARL relève en principe du régime des indépendants. La situation d’un gérant minoritaire, d’une EURL ou d’un cumul d’activités demande une lecture spécifique.
La base, les barèmes et les droits diffèrent selon le statut. Un pourcentage approximatif de charges appliqué à tous les dirigeants produit donc des comparaisons peu fiables. Pour les indépendants concernés, la réforme de l’assiette sociale doit être intégrée à la simulation.
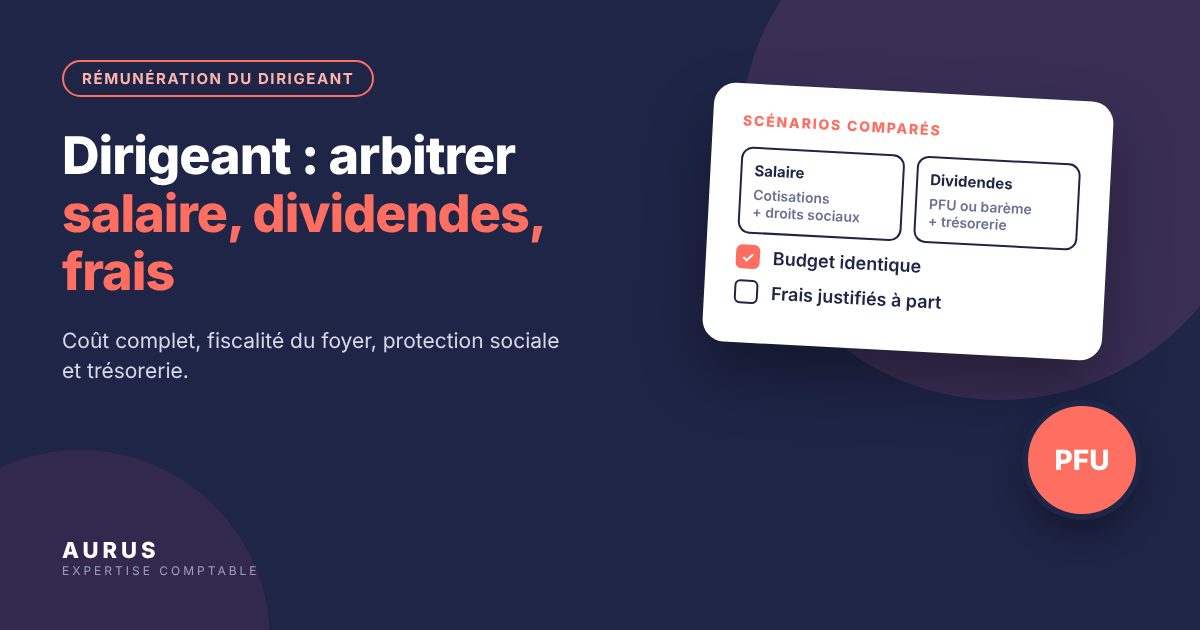
Comparer à budget entreprise identique
Pour comparer deux scénarios, commencez par fixer le même budget disponible avant rémunération et impôt. Calculez ensuite les cotisations, l’IS éventuel et les prélèvements personnels. Le résultat doit distinguer revenu immédiat et droits sociaux acquis.
La rémunération doit correspondre à un travail effectif et ne pas être excessive pour être fiscalement déductible dans les conditions applicables. Les dividendes proviennent de sommes distribuables et nécessitent une décision régulière. Ils ne se remplacent pas librement par un virement anticipé.
Ne pas généraliser le traitement des dividendes
Le traitement fiscal dépend notamment du choix entre prélèvement forfaitaire et option globale pour le barème, lorsque celle-ci s’applique. L’analyse doit intégrer l’ensemble des revenus concernés du foyer, pas seulement la distribution étudiée. Notre article Dividendes 2026 : PFU à 31,4 % détaille ce choix.
Pour certains dirigeants indépendants, une fraction des dividendes entre dans l’assiette sociale selon les règles de seuil et de détention. Assimiler systématiquement leurs dividendes à ceux d’un président de SAS serait incorrect. La répartition du capital et les comptes courants doivent être examinés.
Traiter les indemnités kilométriques comme des frais
Un déplacement professionnel avec un véhicule personnel peut donner lieu à un remboursement dans le cadre applicable. Il faut identifier le véhicule, le trajet, la distance, la date et le motif professionnel. Le régime du dirigeant et la méthode retenue doivent être vérifiés.
Le remboursement doit correspondre à une dépense professionnelle justifiée, sans double prise en charge. Il ne constitue pas un revenu à fixer pour atteindre un objectif de rémunération. Un trajet fictif ou personnel ne devient pas professionnel parce qu’un barème est utilisé.
Illustration : un besoin régulier et un projet ponctuel
Exemple fictif : une dirigeante souhaite couvrir chaque mois ses dépenses courantes et financer un projet personnel l’année suivante. Une simulation compare une rémunération régulière seule à une combinaison avec une distribution ultérieure, sous réserve des résultats distribuables.
La solution retenue doit aussi préserver les besoins de la société. Une réserve destinée à payer les fournisseurs ou l’IS ne constitue pas une trésorerie personnelle disponible. Le calendrier des flux peut donc peser autant que le taux d’imposition.
Inclure la protection sociale et la situation du foyer
Les indemnités journalières, la retraite, la prévoyance et les éventuelles couvertures complémentaires doivent être rapprochées des besoins du dirigeant. Une absence de rémunération peut avoir des conséquences différentes selon le statut et les autres droits existants.
Des revenus d’activité faibles combinés à des revenus du capital élevés peuvent aussi justifier une analyse de la cotisation subsidiaire maladie. Il faut examiner la situation personnelle et familiale avant de conclure à une cotisation ou à une exclusion.
Organiser une revue avant la clôture
La revue s’appuie sur un résultat prévisionnel, les besoins personnels, la situation fiscale du foyer et les investissements prévus. Elle permet de chiffrer des hypothèses avant les décisions, puis de les mettre à jour lorsque les comptes sont arrêtés.
AURUS propose aux clients du cabinet une mission dédiée à la stratégie de rémunération. Son périmètre et ses livrables sont précisés dans la proposition de mission, afin que la comparaison réponde à votre décision : revenu, changement de statut ou organisation d’une distribution.
Questions fréquentes sur l’arbitrage
Les dividendes sont-ils toujours plus avantageux ?
Non. Le coût complet, la fiscalité du foyer, les règles sociales et les droits recherchés peuvent modifier la conclusion.
Peut-on remplacer un salaire par des notes de frais ?
Non. Les remboursements doivent correspondre à des dépenses professionnelles et respecter leurs propres conditions.
Quand refaire les calculs ?
Lorsqu’un paramètre important change : résultat, rémunération, composition du foyer, projet patrimonial ou statut. Un point avant clôture permet de préparer les décisions.
Demandez à AURUS une étude de stratégie de rémunération pour comparer des scénarios chiffrés et choisir en connaissance de vos droits et de votre trésorerie.
Informations vérifiées le 23 octobre 2026, à partir des sources officielles citées, à actualiser selon l’année et la situation concernées. Les exemples sont fictifs et ne constituent pas des résultats clients. Cet article présente des règles générales et ne remplace pas une analyse personnalisée de votre situation.