En résumé : La vendor due diligence (ou VDD) est un audit approfondi réalisé à l’initiative du vendeur pour analyser la santé financière, fiscale et sociale d’une entreprise avant sa mise sur le marché. Elle permet d’identifier les zones de risques, de valider la rentabilité réelle et de maintenir le contrôle sur le calendrier de cession tout en évitant les renégociations de prix brutales. Pour un dirigeant à Lyon ou dans le Rhône, c’est l’outil indispensable pour transformer une intention de vente en une transaction sécurisée et optimisée.
L’essentiel en 3 points
- Une préparation proactive : Contrairement à l’audit d’acquisition classique mené par l’acheteur, la vendor due diligence permet au cédant de corriger les anomalies comptables ou fiscales avant que l’acquéreur ne les découvre.
- Sécurisation du prix de vente : En fournissant un rapport de diagnostic fiable, vous limitez les baisses de prix de dernière minute liées à des passifs cachés ou des erreurs d’interprétation des résultats.
- Accélération du processus : Le partage d’un rapport de VDD aux repreneurs potentiels réduit considérablement le temps nécessaire à la levée des conditions suspensives et à la signature de l’acte définitif.
Qu’est-ce qu’une vendor due diligence pour une PME lyonnaise ?
La vendor due diligence est un processus d’audit (examen professionnel des comptes et des procédures) commandé et financé par le cédant d’une entreprise. Dans le tissu économique dynamique de la métropole de Lyon et de la région Auvergne-Rhône-Alpes, cet outil s’est démocratisé au-delà des grandes entreprises pour toucher les PME et ETI (Entreprises de Taille Intermédiaire).
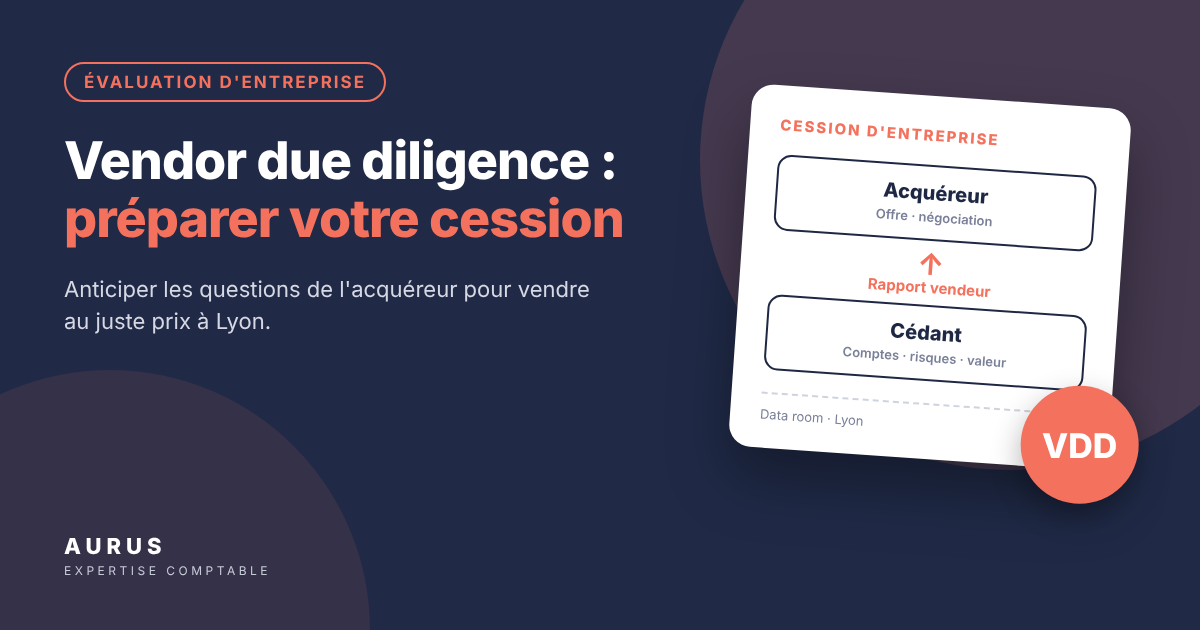
L’objectif est simple : le vendeur demande à un cabinet spécialisé, tel que notre expert-comptable à Lyon, de passer au crible ses propres chiffres. Le rapport qui en découle est ensuite mis à disposition des acquéreurs sérieux. Cela remplace ou complète l’audit que l’acheteur aurait lui-même commandé. Cette démarche montre une transparence totale et une maîtrise parfaite de l’historique financier de la structure.
Pourquoi est-ce crucial ? Dans un contexte de transmission, l’asymétrie d’information (le fait que le vendeur en sache plus que l’acheteur) crée naturellement de la méfiance. La VDD rétablit la confiance. Elle analyse non seulement le bilan et la liasse fiscale des trois derniers exercices, mais elle projette également la capacité de l’entreprise à générer du cash-flow à l’avenir.
Pourquoi réaliser un audit côté vendeur avant de céder son entreprise ?
Le premier réflexe d’un dirigeant souhaitant céder son affaire à Lyon est souvent de se concentrer sur la recherche d’acquéreurs. Cependant, sans préparation comptable rigoureuse, la transaction peut s’effondrer durant la phase finale. La vendor due diligence répond à plusieurs enjeux stratégiques.
Identifier les « loups » avant l’acheteur
Toute entreprise possède des zones d’ombre : un litige prud’homal en cours, une provision insuffisante ou une confusion entre le patrimoine professionnel et personnel. Si l’acquéreur découvre ces points lors de sa propre analyse, il s’en servira comme levier pour réduire le prix de vente. Avec une VDD, vous anticipez ces points et pouvez même procéder à des régularisations en amont. C’est ici que l’accompagnement pour la transmission et cession d’entreprise prend tout son sens.
Fiabiliser l’EBITDA et les agrégats financiers
L’EBITDA (Excédent Brut d’Exploitation retraité) est la base de calcul de la plupart des valorisations. Une vendor due diligence va isoler les éléments exceptionnels ou non récurrents pour présenter un niveau de rentabilité normative. Par exemple, si vous avez engagé des frais exceptionnels de rénovation dans votre local à Lyon l’année dernière, l’audit les exclura pour montrer la performance réelle de l’activité.
Maîtriser le calendrier de la transaction
Lorsqu’un acquéreur lance son audit, le dirigeant subit le rythme des questions et des demandes de pièces. En fournissant une VDD clé en main, vous imposez votre tempo. Les repreneurs potentiels n’ont plus qu’à valider vos données au lieu de les reconstruire de zéro. Cela réduit le temps de négociation de plusieurs mois.
Le conseil Aurus : Ne voyez pas la VDD comme un coût, mais comme un investissement. Pour une entreprise valorisée plusieurs millions d’euros, une baisse de prix de 10 % évitée grâce à un audit préparatoire couvre largement les frais engagés.
Quelles sont les étapes d’une vendor due diligence réussie ?
La réalisation d’une vendor due diligence suit une méthodologie rigoureuse. Elle ne se limite pas à l’analyse comptable, elle englobe le modèle économique global.
- Phase de cadrage : Nous définissons le périmètre de l’audit (financier, social, fiscal, juridique). Dans le Rhône, les enjeux sociaux sont souvent scrutés, notamment le respect des conventions collectives nationales.
- Collecte et analyse des données : Le cabinet analyse le grand livre, les balances, les contrats majeurs et les flux de trésorerie. C’est le moment de vérifier l’adéquation entre le tableau de bord de pilotage quotidien et les comptes annuels officiels.
- Rédaction du rapport : Un document détaillé est produit, présentant les forces et les faiblesses de l’entreprise. Il inclut souvent une analyse du Besoin en Fonds de Roulement (BFR) et de l’endettement net.
- Réponses aux questions des acquéreurs : Une fois le rapport diffusé dans la « data room » (espace sécurisé de partage de documents), l’auditeur qui a réalisé la VDD peut répondre aux questions techniques des investisseurs, déchargeant ainsi le dirigeant.
Tableau comparatif : Audit d’acquisition vs Vendor Due Diligence
| Caractéristique | Audit d’acquisition (Buyer Due Diligence) | Vendor Due Diligence (VDD) |
|---|---|---|
| Initiateur | L’acheteur potentiel | Le dirigeant vendeur |
| Objectif principal | Trouver des raisons de baisser le prix ou d’abandonner | Valoriser l’entreprise et sécuriser le deal |
| Contrôle du flux | L’acheteur impose ses questions | Le vendeur fournit les réponses en amont |
| Confidentialité | Plus risquée (accès aux données par un tiers) | Totale (le vendeur choisit son auditeur) |
| Coût | Supporté par l’acheteur | Supporté par le vendeur |
| Rapidité | Processus souvent long et itératif | Gain de temps considérable lors du closing |
Comment la VDD impacte-t-elle l’évaluation de votre entreprise ?
L’évaluation d’entreprise n’est pas une science exacte, c’est une négociation basée sur des preuves. À Lyon, le marché de la reprise de PME est compétitif. Un dossier solide, appuyé par un rapport de VDD, permet de justifier un multiple de valorisation plus élevé.
La gestion des éléments hors exploitation
Souvent, le dirigeant a optimisé sa fiscalité en intégrant des charges qui ne sont pas strictement nécessaires à l’exploitation (véhicules de fonction haut de gamme, frais de déplacement spécifiques, etc.). L’expert-comptable, lors de la VDD, va retraiter ces charges pour augmenter l’EBITDA affiché. De même, l’analyse des arbitrages de rémunération du dirigeant est essentielle : si le salaire du patron est très inférieur au prix du marché, l’auditeur devra réintégrer un coût de remplacement réaliste pour ne pas fausser la rentabilité future perçue par l’acheteur.
La détermination de la dette nette
Le prix payé par l’acheteur est généralement égal à la valeur d’entreprise (basée sur le multiple de l’EBITDA) moins la dette financière nette. La VDD permet de définir précisément ce qui constitue la dette : provisions pour congés payés, indemnités de fin de carrière, comptes courants d’associés, etc. Sans VDD, c’est l’acquéreur qui définit ce périmètre, souvent à son avantage exclusif.
Le rôle de l’expert-comptable lyonnais dans le processus de VDD
Faire appel à un cabinet local comme le nôtre offre une proximité indispensable durant cette période stressante qu’est la vente d’une vie de travail. Le cabinet Aurus accompagne les dirigeants de la Loire et du Rhône en apportant une vision objective.
Nos missions dans le cadre d’une vendor due diligence incluent :
- Audit financier : Vérification de la régularité et de la sincérité des comptes.
- Audit social : Analyse des contrats de travail, des risques de redressement URSSAF (les cotisations se prescrivent par trois ans à compter de la fin de l’année civile au titre de laquelle elles sont dues, article L244-3 du Code de la sécurité sociale) et des engagements de retraite.
- Audit fiscal : Revue des liasses, de la TVA et de l’impôt sur les sociétés pour s’assurer qu’aucun passif latent ne viendra réduire le prix après la vente (en matière d’impôt sur les sociétés, le droit de reprise s’exerce en principe jusqu’à la fin de la troisième année suivant celle de l’imposition, article L169 du Livre des procédures fiscales).
- Préparation du dirigeant : Simulation des questions des futurs acquéreurs pour qu’il ne soit jamais pris au dépourvu lors des entretiens.
Prenons l’exemple, purement illustratif, d’une PME industrielle basée à Vénissieux. Le dirigeant souhaite prendre sa retraite et valorise son entreprise 4 millions d’euros. Sans VDD, l’acheteur potentiel découvre après deux mois d’analyse que la gestion des stocks est imprécise, ce qui fausse la marge brute. Il demande une baisse de prix de 500 000 €. Avec une VDD préalable, le problème de stock aurait été identifié et corrigé (ou expliqué avec des preuves tangibles) dès le début, maintenant ainsi le prix initial.
Les points de vigilance spécifiques lors d’une cession à Lyon
Le marché lyonnais est caractérisé par un tissu dense de sous-traitants industriels, de sociétés de services informatiques (ESN) et de commerces de bouche renommés. Chaque secteur a ses propres indicateurs clés (KPI) que la VDD doit mettre en avant.
- Pour l’industrie : Analyse de la vétusté de l’outil de production et des engagements environnementaux.
- Pour les services : Analyse du taux de rotation du personnel (turnover) et de la dépendance aux clients majeurs.
- Pour le commerce : Vérification des baux commerciaux et de la conformité aux normes ERP (Établissement Recevant du Public).
En préparant ces éléments, vous démontrez que votre entreprise est « prête à l’emploi » (ready-to-operate), ce qui est un argument de vente majeur pour les fonds d’investissement ou les repreneurs individuels cherchant à s’implanter dans la région Auvergne-Rhône-Alpes.
Sources et mise à jour
Les méthodes décrites relèvent des pratiques de place constatées dans les transactions de PME et d’ETI ; elles ne constituent pas une obligation légale. Les références juridiques citées ont été vérifiées sur Légifrance le 12 octobre 2026 :
- Code de la sécurité sociale, article L244-3 : prescription triennale des cotisations et contributions sociales (version en vigueur depuis le 1er janvier 2017).
- Livre des procédures fiscales, article L169 : délai de reprise de l’administration en matière d’impôt sur les sociétés (version en vigueur depuis le 1er juillet 2026).
Ces conseils sont généraux et doivent être adaptés à chaque situation particulière après consultation d’un professionnel du chiffre et du droit.
Conclusion
La vendor due diligence est l’arme fatale du dirigeant qui souhaite vendre son entreprise au meilleur prix et dans les meilleures conditions. En anticipant les critiques et en fiabilisant ses chiffres, le vendeur reprend le pouvoir dans la négociation. À Lyon, notre cabinet accompagne les entrepreneurs pour transformer cette étape technique en un véritable atout stratégique. Ne laissez pas le hasard ou l’acquéreur décider de la valeur de vos années d’efforts.
Pour sécuriser votre projet de vente, bénéficiez dès maintenant d’un diagnostic gratuit avec nos experts en évaluation et transmission.
Questions fréquentes
Quelle est la différence entre une vendor due diligence et un audit d’acquisition ?
La principale différence réside dans l’initiateur du diagnostic. La vendor due diligence (VDD) est commandée par le vendeur de l’entreprise avant la mise en vente pour identifier les risques et fiabiliser les chiffres. L’audit d’acquisition est réalisé par l’acheteur potentiel pour vérifier les données du vendeur. Réaliser une VDD permet au dirigeant à Lyon de garder le contrôle sur les informations transmises et de prévenir toute baisse de prix injustifiée lors des négociations finales.
Combien de temps dure une mission de vendor due diligence à Lyon ?
La durée d’une vendor due diligence varie selon la taille de la PME et la complexité de son organisation. En général, il faut compter entre 4 et 8 semaines pour réaliser l’audit complet, incluant la collecte des pièces comptables, l’analyse des cycles financiers et la rédaction du rapport final. Faire appel à un cabinet de proximité comme Aurus à Lyon permet d’accélérer ce processus grâce à une meilleure réactivité et une connaissance pointue du tissu économique local en Auvergne-Rhône-Alpes.
Pourquoi la VDD est-elle recommandée pour une cession d’entreprise dans le Rhône ?
Dans le Rhône, le marché de la transmission est dynamique mais exigeant. La vendor due diligence est recommandée car elle rassure les repreneurs et les banques en offrant une vision transparente de la santé financière. Elle permet de traiter en amont des problématiques locales comme les litiges prud’homaux ou les spécificités fiscales régionales. C’est un gage de sérieux qui différencie votre dossier de vente et permet souvent de maintenir un multiple de valorisation élevé malgré les incertitudes économiques.
Quel est l’impact de la vendor due diligence sur le prix de vente final ?
La vendor due diligence a un impact protecteur sur le prix de vente. En identifiant et en expliquant les passifs ou les baisses de rentabilité ponctuelles, le vendeur évite que l’acheteur n’applique des décotes de précaution excessives. Une VDD bien menée permet de justifier un EBITDA retraité plus favorable, servant de base à l’évaluation. Dans de nombreux cas, le coût de l’audit est largement compensé par l’absence de renégociation à la baisse lors du closing de l’opération.
Quels sont les documents nécessaires pour lancer une vendor due diligence ?
Pour lancer une vendor due diligence, l’expert-comptable a besoin des liasses fiscales des 3 derniers exercices, des grands livres comptables, des contrats de travail, des baux commerciaux et des relevés bancaires. Il faut également fournir les procès-verbaux d’assemblées générales et les tableaux de bord de gestion. La préparation d’une ‘data room’ organisée est essentielle pour que l’auditeur puisse analyser la cohérence entre la stratégie opérationnelle du dirigeant et les résultats financiers inscrits au bilan.
Une vendor due diligence est-elle utile pour une petite TPE lyonnaise ?
Bien que plus fréquente pour les PME et ETI, la vendor due diligence simplifiée peut être très utile pour une TPE lyonnaise, notamment si elle présente une forte rentabilité ou des spécificités techniques. Elle permet au petit entrepreneur de présenter un dossier professionnel ‘prêt à financer’ pour les banques de l’acquéreur. Cela sécurise la transaction en évitant les mauvaises surprises liées à une gestion parfois moins formalisée, facilitant ainsi la transmission du fonds de commerce ou des titres sociaux.