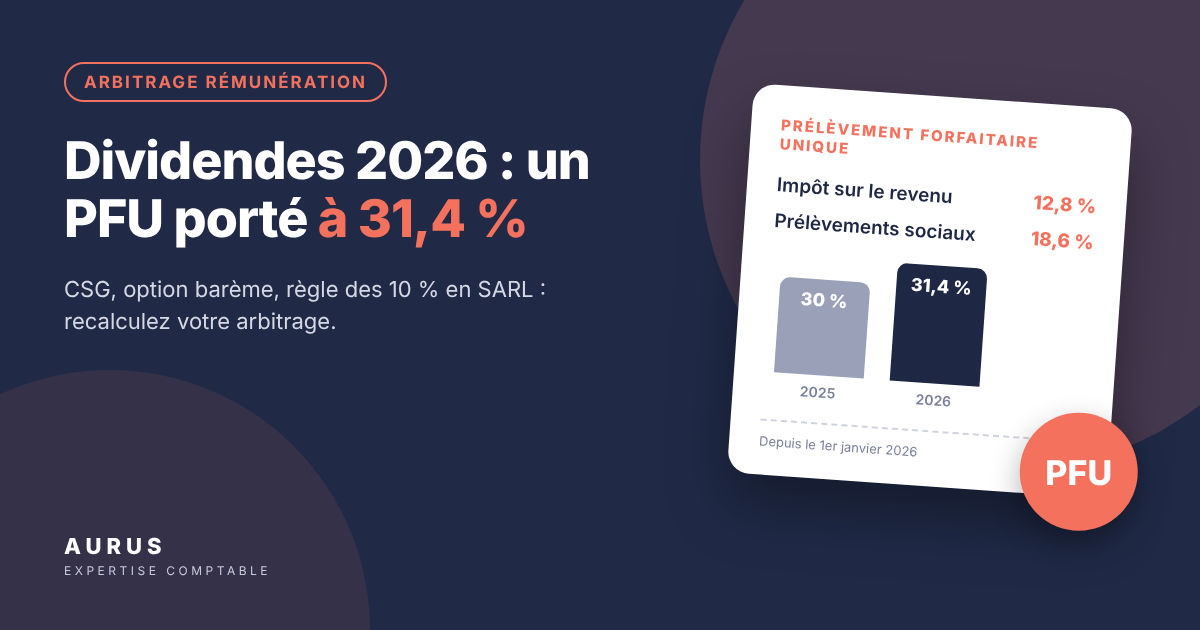
Vous vous versez des dividendes chaque année et votre arbitrage a été calé une fois pour toutes ? Depuis le 1er janvier 2026, la fiscalité des distributions a changé : la CSG sur les revenus de placement passe de 9,2 % à 10,6 %, ce qui porte le prélèvement forfaitaire unique (PFU) de 30 % à 31,4 %. L’écart paraît modeste. Sur plusieurs exercices, il modifie pourtant le point d’équilibre entre salaire et dividendes.
Le bon réflexe consiste à recalculer votre arbitrage avec les règles en vigueur, plutôt qu’à reconduire celui de l’an dernier. AURUS accompagne les dirigeants de SAS, SARL et holdings dans cette démarche : chiffrer chaque option, vérifier les conditions et décider avant l’assemblée d’approbation des comptes.
Cinq repères pour vos dividendes en 2026
- Les prélèvements sociaux sur les dividendes perçus depuis le 1er janvier 2026 atteignent 18,6 %, contre 17,2 % auparavant.
- Le PFU s’établit donc à 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
- L’option pour le barème progressif reste possible : elle peut être plus favorable lorsque votre tranche marginale d’imposition est faible, mais elle s’applique à l’ensemble de vos revenus mobiliers de l’année.
- En SARL, pour le gérant majoritaire, la part des dividendes supérieure à 10 % du capital, des primes d’émission et des comptes courants reste soumise aux cotisations des travailleurs indépendants.
- AURUS simule chaque année votre répartition salaire / dividendes et la confronte à vos besoins de revenus, de protection sociale et de trésorerie.
Qu’est-ce qui change pour les dividendes en 2026 ?
Le taux de CSG applicable aux revenus de placement, dont font partie les dividendes, passe de 9,2 % à 10,6 %. Cette hausse résulte de l’article 12 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, qui a modifié l’article L. 136-8 du code de la sécurité sociale.
Pour les produits de placement, la nouvelle règle s’applique à compter du 1er janvier 2026. Un dividende mis en paiement en 2026 supporte donc le nouveau taux, même s’il provient des bénéfices de l’exercice 2025.
| Composante | Avant 2026 | Depuis le 1er janvier 2026 | Texte de référence |
|---|---|---|---|
| CSG | 9,2 % | 10,6 % | Art. L. 136-8 CSS |
| CRDS | 0,5 % | 0,5 % | Inchangé |
| Prélèvement de solidarité | 7,5 % | 7,5 % | Art. 235 ter CGI |
| Total prélèvements sociaux | 17,2 % | 18,6 % | |
| Impôt sur le revenu (taux forfaitaire) | 12,8 % | 12,8 % | Art. 200 A CGI |
| PFU global | 30 % | 31,4 % |
Tous les revenus du patrimoine ne sont pas concernés de la même manière. L’article L. 136-8 maintient notamment le taux de 9,2 % pour les revenus fonciers, les plus-values immobilières, l’assurance-vie et certains produits d’épargne réglementée. Les dividendes de votre société, eux, relèvent bien du nouveau taux.
Combien coûte réellement un euro distribué ?
Le dividende est prélevé sur un bénéfice déjà soumis à l’impôt sur les sociétés. Pour mesurer l’effort fiscal total, il faut donc combiner l’IS et la fiscalité personnelle du dirigeant.
Selon l’article 219 du CGI, le taux normal d’IS est de 25 %. Les PME dont le chiffre d’affaires n’excède pas 10 millions d’euros, et dont le capital est entièrement libéré et détenu à 75 % au moins par des personnes physiques, bénéficient d’un taux de 15 % jusqu’à 42 500 € de bénéfice.
| Pour 100 € de bénéfice distribué | IS à 15 % | IS à 25 % |
|---|---|---|
| Dividende disponible après IS | 85,00 € | 75,00 € |
| PFU à 31,4 % | 26,69 € | 23,55 € |
| Net perçu par le dirigeant | 58,31 € | 51,45 € |
| Prélèvement global 2026 | 41,7 % | 48,6 % |
| Pour mémoire, avec un PFU à 30 % | 40,5 % | 47,5 % |
Ce calcul illustratif suppose une distribution intégrale du bénéfice et l’application du PFU. Il ne tient pas compte d’une éventuelle contribution sur les hauts revenus ni de votre situation familiale.
Ne pas comparer un dividende et un salaire au même niveau
Une rémunération est déductible du résultat de la société, alors qu’un dividende ne l’est pas. Comparez toujours le coût total pour la société et le net disponible pour vous, à partir du même bénéfice avant rémunération.
Un salaire ou une rémunération de gérant ouvre aussi des droits sociaux : retraite, indemnités journalières, prévoyance selon le statut. Un dividende n’en ouvre aucun. L’arbitrage ne se limite donc jamais à la recherche du taux le plus bas.
PFU ou barème progressif : comment choisir ?
Le PFU s’applique par défaut. Vous pouvez opter pour le barème progressif lors de votre déclaration de revenus ; cette option est alors globale et vise l’ensemble des revenus et plus-values mobilières de l’année, conformément au 2 de l’article 200 A du CGI.
Au barème, le dividende bénéficie d’un abattement de 40 %, détaillé par la doctrine administrative au BOI-RPPM-RCM-20-10-30-20. Une partie de la CSG, soit 6,8 points, est également déductible du revenu imposable de l’année de son paiement, selon l’article 154 quinquies du CGI.
Le seuil de bascule autour d’une TMI de 24 %
Avec ces paramètres, l’imposition au barème d’un dividende de 100 € représente environ 18,6 € + TMI × 53,2 €, soit 60 € après abattement diminués de 6,8 € de CSG déductible. Le PFU coûte 31,4 €.
| Tranche marginale d’imposition | Coût au barème pour 100 € de dividende | PFU | Option a priori la plus favorable |
|---|---|---|---|
| 0 % | 18,6 € | 31,4 € | Barème |
| 11 % | 24,5 € | 31,4 € | Barème |
| 30 % | 34,6 € | 31,4 € | PFU |
| 41 % | 40,4 € | 31,4 € | PFU |
Ce raisonnement reste simplifié. Le dividende ajouté au barème peut vous faire changer de tranche, et l’option entraîne aussi l’imposition au barème de vos intérêts et plus-values mobilières. Une simulation sur votre déclaration complète reste indispensable.
SARL : la règle des 10 % pèse davantage
En SARL, le gérant majoritaire relève du régime des travailleurs indépendants. L’article L. 136-3 du code de la sécurité sociale intègre dans l’assiette sociale la part des dividendes qui dépasse 10 % d’un montant de référence.
Ce montant comprend le capital social, les primes d’émission et les sommes inscrites en comptes courants d’associés, détenus par le gérant, son conjoint ou partenaire de Pacs et ses enfants mineurs.
Prenons un capital de 5 000 € et un compte courant de 15 000 €. Le seuil de 10 % s’élève à 2 000 €. Sur un dividende de 25 000 €, seuls 2 000 € supportent les prélèvements sociaux de 18,6 % ; les 23 000 € restants entrent dans l’assiette des cotisations sociales du gérant. L’impôt sur le revenu reste dû sur la totalité du dividende.
Un compte courant ne se gonfle pas artificiellement
Augmenter le compte courant élève le seuil de 10 %, mais cette somme correspond à de l’argent réellement mis à la disposition de la société. Le compte courant engage aussi la relation de l’associé avec la société et ses créanciers.
Avant toute modification du capital ou des apports, faites analyser l’impact global : cotisations, protection sociale, droits de vote, trésorerie et transmission. Le comparateur de statuts d’AURUS permet un premier repérage avant une étude personnalisée.
SAS : l’écart de 1,4 point à intégrer dans vos simulations
En SAS ou SASU, le président assimilé salarié ne supporte pas de cotisations sociales sur ses dividendes. Seuls le PFU ou le barème s’appliquent. La hausse de 1,4 point se répercute donc directement sur le net perçu.
Sur un dividende de 20 000 € soumis au PFU, l’imposition passe de 6 000 € à 6 280 €, soit 280 € de plus. Sur 50 000 €, l’écart atteint 700 €. Ce montant ne remet pas en cause à lui seul votre stratégie, mais il réduit l’avantage relatif des dividendes face à une rémunération.
Si vous percevez des dividendes chaque année, vérifiez aussi l’acompte de 12,8 % prélevé à la source lors du versement. Une dispense peut être demandée sous conditions de revenu fiscal de référence, avant le 30 novembre de l’année précédant le versement.
Trois questions à vous poser avant la prochaine distribution
Un arbitrage pertinent part de vos besoins, puis vérifie la fiscalité. Le taux le plus faible n’est pas toujours la meilleure décision pour vous ni pour la société.
- De quel revenu avez-vous besoin ? Distinguez le revenu nécessaire à votre foyer de celui qui peut rester dans la société ou remonter dans une holding.
- Quelle protection sociale souhaitez-vous ? Une rémunération trop faible limite vos droits à la retraite et aux indemnités journalières.
- La société peut-elle distribuer ? Le dividende suppose un bénéfice distribuable, une décision d’assemblée et une trésorerie suffisante après les besoins d’exploitation.
Lorsque le revenu personnel n’est pas immédiatement nécessaire, une structure de holding peut permettre de réinvestir les bénéfices sous conditions. Ce choix engage toutefois une organisation juridique et des frais spécifiques.
Ce que l’assemblée doit formaliser
La distribution est décidée par l’assemblée générale qui approuve les comptes, dans le délai légal. La décision précise le montant, la date de mise en paiement et l’affectation du solde du résultat.
La société déclare ensuite les revenus distribués et verse les prélèvements retenus à la source. Un oubli ou une erreur de taux expose à des régularisations et à des pénalités.
Recalculer votre arbitrage avec AURUS
AURUS propose une mission d’arbitrage de rémunération fondée sur les règles en vigueur et sur vos données réelles : résultat prévisionnel, rémunération actuelle, revenus du foyer et objectifs patrimoniaux.
Nous comparons plusieurs scénarios : rémunération seule, dividendes seuls, combinaison des deux, avec ou sans holding. Chaque option est présentée avec son coût pour la société, votre net disponible et les droits sociaux associés.
Pour revoir les principes généraux, consultez notre guide arbitrage rémunération ou dividendes. Pour aller plus loin sur vos leviers fiscaux, découvrez notre accompagnement en optimisation fiscale.
Questions fréquentes sur les dividendes en 2026
Les dividendes votés en 2026 sur l’exercice 2025 sont-ils taxés à 31,4 % ?
Oui, en principe. Pour les produits de placement, la hausse de CSG s’applique à compter du 1er janvier 2026. C’est la date de perception du dividende qui compte, et non l’exercice dont proviennent les bénéfices.
Les revenus fonciers et l’assurance-vie sont-ils concernés ?
Non. L’article L. 136-8 du code de la sécurité sociale maintient le taux de CSG de 9,2 % pour les revenus fonciers, les plus-values immobilières, l’assurance-vie et certains produits d’épargne. Les prélèvements sociaux restent alors de 17,2 %.
Faut-il augmenter sa rémunération pour compenser la hausse ?
Pas nécessairement. La rémunération a son propre coût social, différent selon que vous êtes assimilé salarié ou travailleur indépendant. Seule une simulation complète permet de savoir si un rééquilibrage est pertinent dans votre situation.
Décidez de votre distribution avec des chiffres à jour
La hausse du PFU ne bouleverse pas tous les arbitrages, mais elle justifie de les vérifier. Une distribution décidée sans simulation peut vous coûter plusieurs centaines d’euros par an, voire davantage en SARL.
Préparez votre résultat prévisionnel, votre dernier avis d’imposition et vos besoins de revenus pour l’année à venir. AURUS construit avec vous le scénario adapté à votre société et à votre foyer.
Vous préparez votre prochaine assemblée ou votre budget de rémunération ? Contactez AURUS pour recalculer votre arbitrage salaire et dividendes.
Textes consultés sur Légifrance et le BOFiP le 22 octobre 2026. Les taux cités s’appliquent aux personnes physiques fiscalement domiciliées en France. Cet article présente des règles générales et ne remplace pas une analyse de votre situation personnelle.