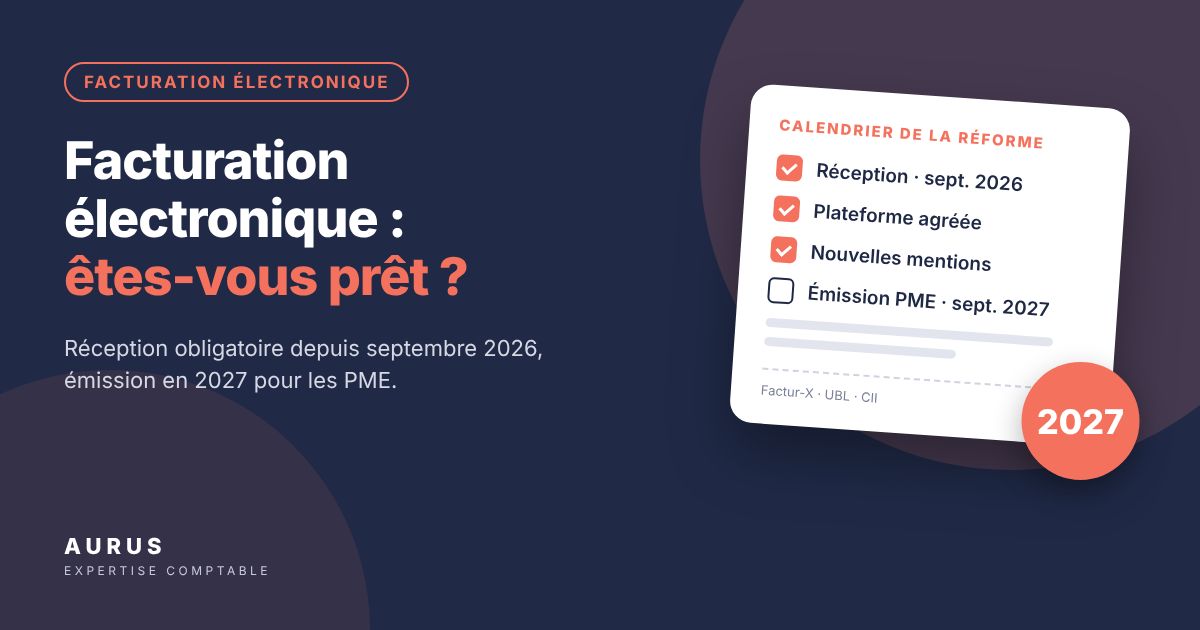
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent être en mesure de recevoir des factures électroniques. Pour les PME, TPE et micro-entreprises, l’obligation d’émettre les siennes arrive le 1er septembre 2027. Beaucoup de dirigeants pensent encore avoir le temps ; en pratique, la réception change déjà vos circuits de validation et de paiement.
La réforme ne se limite pas à envoyer un PDF par e-mail. Elle impose un format structuré, une plateforme agréée et la transmission de données à l’administration. AURUS accompagne les dirigeants pour organiser ce passage sans désorganiser la facturation ni la trésorerie.
Cinq repères sur la facturation électronique
- La réception de factures électroniques est obligatoire pour toutes les entreprises assujetties depuis le 1er septembre 2026.
- Les grandes entreprises et ETI émettent en électronique depuis cette date ; les PME et micro-entreprises le feront à compter du 1er septembre 2027.
- L’envoi et la réception passent obligatoirement par une plateforme agréée par l’administration fiscale.
- Les opérations avec des particuliers ou l’étranger ne donnent pas lieu à facture électronique, mais à une transmission de données appelée e-reporting.
- Des amendes spécifiques sanctionnent l’absence de facture électronique, de plateforme de réception ou d’e-reporting.
Qui est concerné, et à quelle date ?
La réforme vise les factures échangées entre assujettis à la TVA établis en France. Selon le ministère de l’Économie, le calendrier dépend de la catégorie de l’entreprise, comme le précise la page Tout savoir sur la facturation électronique (consultée le 22 octobre 2026).
| Catégorie d’entreprise | Réception | Émission | E-reporting |
|---|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Les opérations exonérées de TVA ne sont pas soumises à la facturation électronique. Une entreprise en franchise en base de TVA reste en revanche concernée par la réception, puisqu’elle reçoit des factures de ses fournisseurs.
Recevoir depuis 2026, même sans émettre
Si vous dirigez une PME, vous ne pouvez plus attendre 2027 pour choisir votre plateforme. Vos fournisseurs de grande taille vous adressent déjà des factures électroniques, et ils doivent pouvoir vous joindre via l’annuaire central.
L’administration annonce une phase de démarrage avec une approche de tolérance pour les entreprises en difficulté. Cette tolérance n’efface pas l’obligation : elle ne doit pas servir de calendrier de préparation.
Qu’est-ce qu’une facture électronique au sens de la réforme ?
Une facture électronique est un fichier structuré, lisible par une machine, émis et reçu via une plateforme agréée. Un PDF envoyé par e-mail ne répond pas à cette définition, même s’il est généré par un logiciel.
Le principe figure à l’article 289 bis du code général des impôts : l’émission, la transmission et la réception des factures entre assujettis établis en France s’opèrent sous forme électronique, en recourant à une plateforme agréée. Les formats du socle sont UBL, CII et le format mixte Factur-X.
Plateforme agréée ou solution compatible
Une plateforme agréée est immatriculée par l’administration, pour une durée de trois ans renouvelable. Elle transmet vos factures à la plateforme de votre client et les données utiles à l’administration. La liste officielle des plateformes est publiée sur impots.gouv.fr (page mise à jour le 3 septembre 2026).
Votre logiciel de facturation, de caisse ou de comptabilité peut rester une solution compatible. Il doit alors être connecté à une plateforme agréée : sans elle, il ne peut ni transmettre les factures aux clients ni alimenter l’administration.
Quelles nouvelles mentions sur vos factures ?
La réforme ajoute quatre mentions aux mentions obligatoires existantes. Elles visent à permettre le traitement automatique de vos factures et le préremplissage progressif des déclarations de TVA.
| Nouvelle mention | Ce qu’elle implique | Action à prévoir |
|---|---|---|
| SIREN du client | Identification fiable du destinataire | Compléter les fiches clients |
| Catégorie de l’opération | Livraison de biens, prestation de services ou les deux | Paramétrer les articles et prestations |
| Option pour la TVA sur les débits | Mention si vous avez opté | Vérifier votre régime de TVA |
| Adresse de livraison | Uniquement si elle diffère de l’adresse de facturation | Adapter les modèles de factures |
Ces informations proviennent de la page du ministère citée plus haut. Une base clients incomplète devient alors un risque opérationnel : facture rejetée, paiement retardé, relances inutiles.
E-reporting : les opérations hors facture électronique
L’e-reporting consiste à transmettre à l’administration, via votre plateforme, les données des opérations qui ne font pas l’objet d’une facture électronique. Il concerne notamment les ventes aux particuliers et les opérations avec des entreprises étrangères.
Il comprend aussi les données de paiement, en particulier pour les prestations de services, dont la TVA est exigible à l’encaissement. Un commerçant, un restaurateur ou un artisan travaillant pour des particuliers est donc concerné, même s’il émet peu de factures entre entreprises.
Un impact direct sur votre déclaration de TVA
Les données transmises alimenteront progressivement le préremplissage des déclarations de TVA. Des écarts entre vos encaissements, vos factures et vos déclarations deviendront plus visibles pour l’administration.
La qualité de votre lettrage bancaire, de vos statuts de paiement et de vos taux de TVA prend donc une importance nouvelle. C’est précisément le rôle d’une comptabilité tenue à jour en continu.
Quelles sanctions en cas de manquement ?
Le code général des impôts prévoit des amendes spécifiques. Elles figurent, dans leur numérotation en vigueur au 22 octobre 2026, aux articles 1737 et 1788 D du CGI, appelés à être renumérotés au 1er janvier 2027 dans le cadre de la recodification du code.
| Manquement | Amende | Plafond annuel | Source |
|---|---|---|---|
| Facture non émise sous forme électronique | 50 € par facture | 15 000 € | Art. 1737, III CGI |
| Absence de plateforme pour recevoir les factures | 500 € après mise en demeure de 3 mois, puis 1 000 € par période de 3 mois | Non plafonné par le texte | Art. 1737, IV bis CGI |
| Défaut d’e-reporting | 500 € par transmission | 15 000 € | Art. 1788 D CGI |
Une première infraction n’est pas sanctionnée lorsqu’elle est réparée spontanément ou dans les trente jours suivant une première demande de l’administration, sous réserve qu’aucune infraction n’ait été commise au cours de l’année et des trois années précédentes.
Préparer votre entreprise en cinq étapes
La bonne préparation part de vos flux réels, pas du choix d’un logiciel. Commencez par savoir qui vous facture, qui vous facturez et comment vous êtes payé.
- Cartographiez vos flux : clients professionnels, particuliers, étrangers, fournisseurs, avoirs et acomptes.
- Fiabilisez vos données : SIREN des clients, adresses de livraison, catégories d’opérations, régime de TVA.
- Choisissez votre plateforme agréée : vérifiez son immatriculation, sa connexion avec votre logiciel et les services de réversibilité.
- Revoyez vos circuits internes : qui valide une facture reçue, qui la conteste, qui déclenche le paiement.
- Testez avant l’échéance : émettez quelques factures pilotes et vérifiez leur intégration dans la comptabilité.
Un outil comme Pennylane avec AURUS centralise factures, pièces et flux bancaires. Vérifiez néanmoins le statut d’immatriculation de chaque solution sur la liste officielle avant de vous engager.
Profiter de la réforme pour mieux piloter
Des factures structurées arrivent plus vite dans la comptabilité, avec moins de ressaisie. Les données d’encaissement deviennent exploitables pour suivre les délais clients et la trésorerie.
La réforme peut ainsi alimenter un tableau de bord de pilotage plus fiable. La contrainte réglementaire devient un levier de gestion, à condition d’avoir organisé les flux en amont.
L’accompagnement AURUS pour votre passage
AURUS propose un diagnostic de préparation : cartographie des flux, contrôle des mentions, revue du régime de TVA et des circuits de validation. Nous vous aidons à sélectionner une plateforme compatible avec votre organisation et votre comptabilité.
Nous accompagnons ensuite le paramétrage, les premiers tests et la formation de vos équipes. L’objectif : que vos factures partent et arrivent au bon format, et que votre déclaration de TVA reste cohérente avec les données transmises.
Questions fréquentes sur la facturation électronique
Un PDF envoyé par e-mail est-il encore accepté ?
Entre entreprises assujetties établies en France, non, une fois votre obligation d’émission entrée en vigueur. La facture doit être émise dans un format structuré et transmise via une plateforme agréée.
Une micro-entreprise en franchise de TVA est-elle concernée ?
Oui, pour la réception depuis le 1er septembre 2026. Ses obligations d’émission dépendent de ses opérations et du calendrier applicable aux micro-entreprises. Une vérification au cas par cas reste nécessaire.
Faut-il changer de logiciel de facturation ?
Pas nécessairement. Votre logiciel peut rester en place s’il est compatible et relié à une plateforme agréée. Le changement s’impose seulement s’il ne sait pas produire les formats requis ni échanger avec une plateforme.
Anticipez 2027 dès maintenant
La réception électronique est déjà obligatoire et l’émission arrive en septembre 2027 pour les PME. Les entreprises qui s’y préparent tôt fiabilisent leurs données et gagnent du temps sur leur gestion quotidienne.
Préparez la liste de vos clients professionnels, vos modèles de factures et vos logiciels actuels. AURUS analyse votre situation et construit avec vous un plan de passage réaliste.
Vous souhaitez sécuriser votre passage à la facturation électronique ? Contactez AURUS pour un diagnostic de vos flux de facturation.
Sources consultées le 22 octobre 2026 : Légifrance, impots.gouv.fr et economie.gouv.fr. Cet article présente des règles générales et ne remplace pas une analyse de votre situation.