Votre activité n’a pas radicalement changé, mais le nouvel échéancier URSSAF vous paraît difficile à rapprocher de l’ancien. Une régularisation, un ajustement des provisions et une réforme de calcul peuvent se cumuler sur le même document.
AURUS accompagne les travailleurs non salariés dans le calcul prévisionnel des cotisations et leur trésorerie. Pour comprendre l’assiette sociale TNS et le revenu brut, il faut distinguer la base de calcul, les barèmes et le calendrier des paiements.
Identifier les indépendants et les revenus concernés
La réforme concerne les indépendants relevant des dispositifs visés, notamment artisans, commerçants, professions libérales et dirigeants indépendants, avec des particularités selon les régimes. Les auto-entrepreneurs ne doivent pas se voir appliquer mécaniquement le même calcul que les indépendants au réel.
Les indépendants agricoles relèvent de règles et interlocuteurs distincts. Avant de simuler, identifiez activité, régime fiscal, régime social et caisse de retraite. L’appellation générale TNS ne signifie pas que tous les taux sont identiques.
Comprendre le revenu brut et l’assiette abattue
Le revenu brut constitue ici un revenu professionnel avant déduction des cotisations selon la définition applicable. Pour une entreprise individuelle au réel, l’analyse part des produits et charges professionnelles en distinguant les prélèvements sociaux. Il ne s’agit pas du chiffre d’affaires brut.
Pour un dirigeant de société, la reconstitution suit ses propres règles et peut intégrer des éléments spécifiques, dont certaines distributions. Ce « brut » ne se confond pas avec le salaire brut d’un bulletin de paie d’assimilé salarié.
Appliquer l’abattement avec ses limites
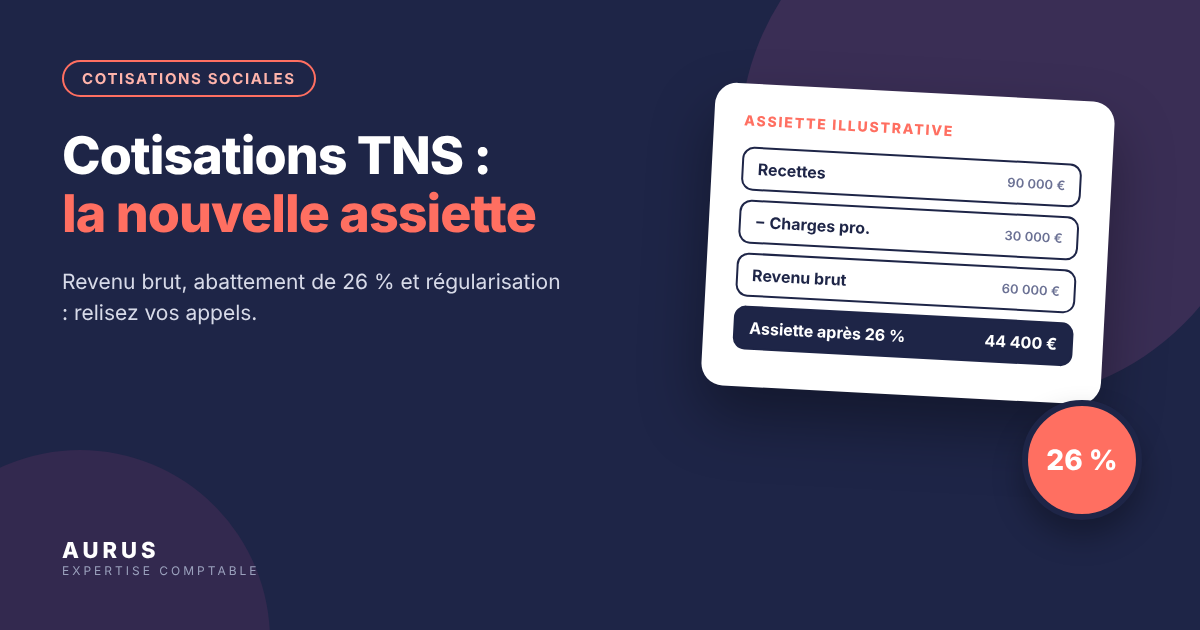
Le mécanisme général retient un abattement forfaitaire de 26 % pour former l’assiette commune, avec les bornes et exceptions prévues. La présentation de l’URSSAF précise notamment le traitement des indépendants au micro-fiscal hors auto-entrepreneurs, qui conservent leur abattement spécifique.
Le taux de 26 % ne constitue pas votre taux de cotisations. Les barèmes sociaux s’appliquent ensuite selon votre situation. Il ne faut pas non plus modifier la déductibilité fiscale des cotisations uniquement parce que leur traitement dans l’assiette sociale a changé.
Illustrer la différence entre chiffre d’affaires et revenu
Exemple fictif et simplifié : un indépendant au réel réalise 90 000 € de recettes et supporte 30 000 € de charges professionnelles hors prélèvements sociaux. Le revenu brut retenu dans cette illustration est de 60 000 €, sous réserve des autres corrections nécessaires.
Si l’abattement de 26 % s’applique intégralement à cette base, l’assiette illustrative devient 44 400 €. Ce montant n’est ni le revenu disponible après cotisations ni la facture URSSAF. Aucun calcul de cotisations définitives n’est déduit de ce seul exemple.
Relier les barèmes à la situation individuelle
La réforme modifie la répartition entre prélèvements, notamment la CSG-CRDS et certaines cotisations contributives. Son objectif global ne garantit pas un montant inchangé pour chaque assuré. Le résultat dépend du niveau de revenu, des barèmes, des plafonds et du régime.
De même, une hausse d’une cotisation ne permet pas de promettre un gain de retraite déterminé sans calcul des droits. AURUS peut mettre les simulations en perspective avec votre rémunération et les informations des caisses compétentes. Pour les dirigeants de société, voir aussi notre arbitrage de rémunération.
Comprendre la régularisation des revenus 2025
La nouvelle mécanique intervient notamment lors de la régularisation des cotisations 2025 après la déclaration des revenus 2025 en 2026. Le nouvel échéancier peut donc combiner un montant définitif d’une année passée et des provisions de l’année en cours.
Comparez les périodes et les bases avant d’attribuer tout écart à la réforme. Une hausse du revenu, une correction de déclaration ou une exonération arrivée à échéance peut aussi expliquer la variation. Le solde bancaire du moment ne suffit pas à comprendre le calcul.
Étudier une modulation sur des données actualisées
Une estimation de revenu peut permettre d’ajuster les cotisations provisionnelles dans le cadre applicable. Elle doit intégrer l’activité connue, les dépenses et les événements prévisibles. Une modulation ne supprime pas le calcul définitif après déclaration.
Si les versements sont réduits, provisionnez le rattrapage possible. Si l’activité progresse, une anticipation peut lisser le décaissement. Les conditions et conséquences d’une estimation inexacte doivent être examinées sans supposer une pénalité automatique dans toute situation.
Préparer une revue utile de vos appels
Réunissez déclaration fiscale et volet social, échéanciers, rémunérations, cotisations prises en charge et événements de l’année. Faites distinguer base déclarée, barème, régularisation et provisions. Cette lecture permet de cibler une éventuelle correction plutôt que contester le seul total.
L’accompagnement comptable d’AURUS peut intégrer le prévisionnel des cotisations. Le suivi doit être adapté à votre régime et aux travaux convenus, sans étendre automatiquement un calcul URSSAF aux situations relevant de la MSA.
Questions fréquentes sur l’assiette TNS
L’abattement de 26 % est-il une réduction de cotisations ?
Non. Il intervient dans la base de calcul. Les cotisations sont déterminées ensuite avec les barèmes applicables.
Dois-je saisir mon chiffre d’affaires comme revenu brut ?
Pas dans le calcul au réel présenté. Il faut reconstituer la base professionnelle selon les règles de votre situation.
Une modulation rend-elle mes paiements définitifs ?
Non. Les provisions restent régularisées d’après les données déclarées et les règles applicables.
Votre échéancier TNS mérite une vérification ? Demandez à AURUS une revue de l’assiette, des acomptes et de leurs effets sur votre trésorerie.
Informations vérifiées le 23 octobre 2026, à partir des sources officielles citées, à actualiser selon l’année et la situation concernées. Les exemples sont fictifs et ne constituent pas des résultats clients. Cet article présente des règles générales et ne remplace pas une analyse personnalisée de votre situation.