Le cédant vous annonce un prix. Les comptes présentent un bénéfice régulier. Vous avez envie de vous engager, mais une question reste ouverte : pourrez-vous payer l’entreprise tout en lui laissant les moyens de fonctionner après la reprise ?
La valorisation de l’entreprise et le financement de la reprise se travaillent ensemble. AURUS vous accompagne dans l’analyse des comptes et la préparation de votre dossier financier. Voici les vérifications à réaliser avant de transformer un intérêt pour une cible en engagement d’achat.
Définir ce que vous achetez avant de valoriser
Un fonds de commerce, des titres de société et un ensemble d’actifs ne correspondent pas au même périmètre. Précisez ce qui entre dans l’opération : stocks, immobilier, matériel, contrats, trésorerie et engagements. Cette définition commande la méthode d’évaluation et les risques à examiner.
Dans une acquisition de titres, les dettes restent en principe dans la société. Le prix des titres doit donc être cohérent avec sa situation financière. Un compte courant d’associé nécessite également un traitement explicite : remboursement, cession ou maintien ne produisent pas le même besoin de financement.
Croiser les méthodes de valorisation de l’entreprise
L’approche patrimoniale estime les actifs et les dettes à des valeurs justifiées. Elle renseigne sur le patrimoine transmis, mais décrit imparfaitement une activité dont la valeur tient à sa clientèle, à ses équipes ou à son potentiel.
L’approche par la rentabilité part de résultats ou de flux futurs. Elle exige des retraitements : rémunération du dirigeant, événements exceptionnels, dépenses personnelles éventuelles ou conditions de loyers entre sociétés liées. Chaque correction doit être documentée, et non choisie pour obtenir un prix souhaité.
Les comparables confrontent la cible à des transactions suffisamment proches. Taille, secteur, dépendance commerciale et qualité des informations limitent leur utilisation. Bpifrance Création recommande une lecture croisée des méthodes plutôt qu’une formule unique. Découvrez notre mission d’évaluation d’entreprise.
Passer de la valeur d’entreprise au prix des titres
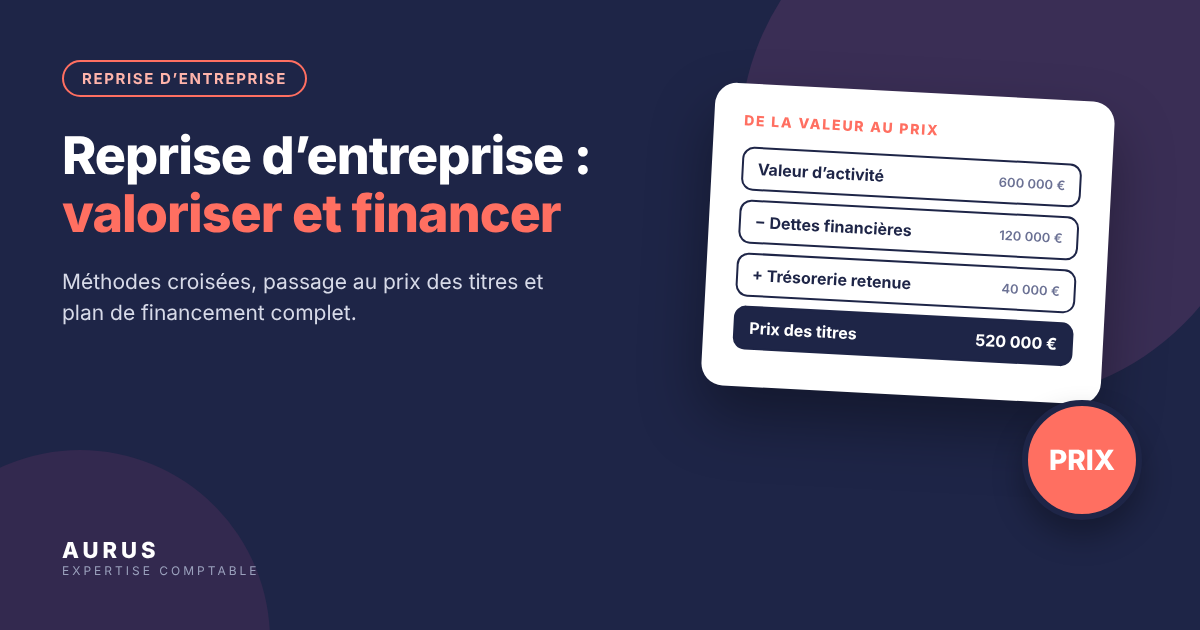
Lorsqu’une méthode aboutit à une valeur de l’activité indépendante du financement, le passage aux titres tient notamment compte de la dette financière et de la trésorerie retenues dans la négociation. Les définitions contractuelles sont déterminantes.
Exemple fictif : une valeur d’activité de 600 000 €, diminuée de 120 000 € de dettes financières et augmentée de 40 000 € de trésorerie retenue, conduit à 520 000 € pour les titres. Ce calcul suppose l’absence d’autres ajustements et un besoin en fonds de roulement conforme à l’accord.
Les ajustements de besoin en fonds de roulement doivent être définis séparément. Leur sens dépend du mécanisme convenu : un niveau supérieur à la référence ne se retranche pas automatiquement. Il faut éviter de compter deux fois une créance, une dette ou une réserve de trésorerie.
Financer le projet complet, pas seulement le prix
Le plan doit couvrir achat, frais, droits, travaux immédiats, investissements et besoins de fonctionnement. Il faut également distinguer les flux de la société reprise de ceux de l’éventuelle holding d’acquisition. Un bénéfice comptable ne devient pas intégralement une trésorerie distribuable.
L’apport, le prêt bancaire, le crédit vendeur ou des ressources complémentaires se combinent selon le projet et leurs conditions. Aucun pourcentage d’apport ni aucune garantie ne vaut règle universelle. L’accompagnement au financement permet de présenter des hypothèses explicites aux partenaires sollicités.
Tester les hypothèses et préparer l’audit d’acquisition
Testez une baisse des ventes, un départ de client ou un encaissement tardif. Le remboursement doit rester compatible avec les dépenses nécessaires à l’activité. Un budget mensuel révèle les tensions qu’une projection annuelle peut masquer.
L’audit examine la fiabilité des comptes et les risques comptables, fiscaux, sociaux, juridiques ou opérationnels selon son périmètre. Ses conclusions peuvent modifier l’offre, les conditions ou les garanties, en coordination avec les conseils juridiques. Notre guide de l’audit d’acquisition d’une PME détaille la démarche.
Questions fréquentes sur la reprise
Un multiple de résultat donne-t-il le bon prix ?
Il fournit une indication sous hypothèses. Le choix du résultat, du multiple et du périmètre doit être justifié avant de comparer les propositions.
Une attestation garantit-elle la réussite du projet ?
Non. Toute attestation dépend de son objet et de la mission confiée. Elle ne transforme pas des prévisions en résultats garantis ni en accord bancaire.
Quand contacter le cabinet ?
Dès les premières informations sérieuses sur la cible. AURUS peut vous aider à identifier les données manquantes avant d’engager les travaux adaptés.
Vous préparez une reprise ? Demandez à AURUS un cadrage de l’évaluation, du plan de financement et des vérifications à mener avant votre offre.
Informations vérifiées le 23 octobre 2026, à partir des sources officielles citées, à actualiser selon l’année et la situation concernées. Les exemples sont fictifs et ne constituent pas des résultats clients. Cet article présente des règles générales et ne remplace pas une analyse personnalisée de votre situation.