Vos loyers rentrent régulièrement, mais entre le crédit, la taxe foncière et les travaux, votre impôt vous paraît déconnecté de votre trésorerie. Vous envisagez de quitter le micro-BIC. Encore faut-il savoir si le calendrier permet de changer pour l’année concernée.
AURUS vous accompagne dans l’analyse de votre location meublée. Entre LMNP micro ou réel, la bonne démarche consiste à vérifier votre situation, puis à comparer les régimes sur plusieurs années, avant d’exercer une option.
Micro-BIC ou réel : deux calculs différents
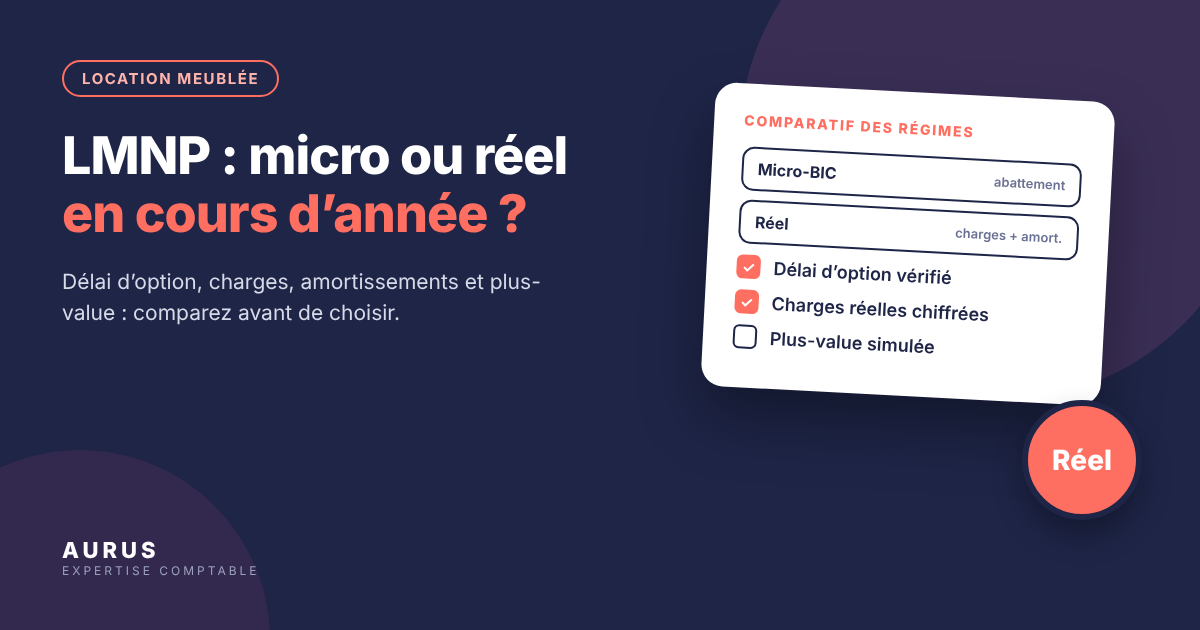
Le micro-BIC détermine le bénéfice imposable après application d’un abattement forfaitaire sur les recettes. Vos dépenses réelles ne sont pas déduites séparément. Le régime réel permet de retenir les charges fiscalement admises et, dans certaines limites, des amortissements.
Les règles du micro dépendent notamment du type de location. Une location meublée de longue durée ne se traite pas nécessairement comme un meublé de tourisme non classé. La fiche officielle LMNP distingue ces situations ainsi que les années de revenus.
Un changement en cours d’année reste soumis à un délai
Pour une activité déjà existante, l’option pour le réel au titre d’une année doit être exercée dans le délai de dépôt de la déclaration des revenus de l’année précédente. Il ne s’agit donc pas d’un changement librement réalisable jusqu’au 31 décembre.
Pour les revenus 2026 d’une activité existante, le repère est la déclaration des revenus 2025 déposée au printemps 2026. Une demande envisagée seulement à l’automne exige donc de vérifier les démarches déjà réalisées, plutôt que de promettre un passage rétroactif.
Un début d’activité relève de dispositions spécifiques. Avant toute conclusion, il faut identifier la date réelle de démarrage, l’année souhaitée et les éventuelles options antérieures. Conservez une preuve de l’option transmise au service des impôts des entreprises.
LMNP micro ou réel : comment construire une comparaison utile ?
La simulation doit rapprocher les recettes, les charges déductibles, les intérêts, les amortissements admis et les coûts de suivi comptable. Le remboursement du capital emprunté ne se confond pas avec une charge déductible.
Exemple fictif : deux propriétaires perçoivent des loyers comparables. L’un supporte encore des intérêts importants et des dépenses d’entretien ; l’autre détient un bien sans emprunt. Une recommandation identique pour les deux serait insuffisamment personnalisée.
Les amortissements nécessitent un dossier documenté
Le terrain n’est pas amortissable. La construction et le mobilier doivent être identifiés avec des valeurs et durées justifiables. Les amortissements déductibles sont plafonnés : ils ne peuvent pas, à eux seuls, créer le déficit locatif concerné. Notre guide de l’amortissement LMNP détaille la méthode par composants.
Réunissez l’acte d’acquisition, les justificatifs de mobilier, les factures de travaux, le financement, les déclarations précédentes et la date de première location. L’historique au micro doit être examiné avant de déterminer le traitement au réel.
La revente fait partie de la simulation
Le gain annuel d’impôt ne suffit plus à départager les régimes. L’article 150 VB du CGI prévoit, sous réserve des exceptions légales, une minoration du prix d’acquisition par les amortissements admis en déduction pour le calcul de la plus-value. Cela peut augmenter la plus-value imposable.
Si vos recettes progressent, vérifiez aussi les seuils LMNP / LMP : un changement de statut modifie les cotisations et le régime des plus-values.
Questions fréquentes sur le passage au réel
Le réel est-il toujours préférable ?
Non. Charges, durée de détention, situation fiscale et projet de cession doivent être comparés ensemble.
Une facture de travaux suffit-elle pour changer ?
Non. Son traitement fiscal et le respect du délai d’option constituent deux questions distinctes.
Que faire si le délai paraît dépassé ?
Faites examiner l’historique et préparez, le cas échéant, une option pour une année ultérieure.
Vous hésitez entre LMNP micro ou réel ? Contactez AURUS pour demander une simulation comparative et vérifier le calendrier applicable à votre location. Découvrez aussi notre accompagnement d’expert-comptable en immobilier.
Informations vérifiées le 23 octobre 2026, à partir des sources officielles citées. Les exemples sont fictifs et ne constituent pas des résultats clients. Cet article présente des règles générales et ne remplace pas une analyse personnalisée de votre situation.