Vous louez un ou plusieurs biens meublés et vous vous pensez durablement loueur en meublé non professionnel (LMNP). Pourtant, une hausse des loyers, une baisse de vos salaires ou un passage à la retraite progressive peuvent vous faire basculer dans le statut de loueur en meublé professionnel (LMP), sans démarche de votre part. Le changement est automatique, et ses conséquences fiscales et sociales sont importantes.
Cotisations sociales, imputation des déficits, régime des plus-values : les règles changent du tout au tout. AURUS accompagne les investisseurs en location meublée pour suivre leurs seuils chaque année et anticiper les effets d’un changement de statut.
Cinq repères sur la frontière LMNP / LMP
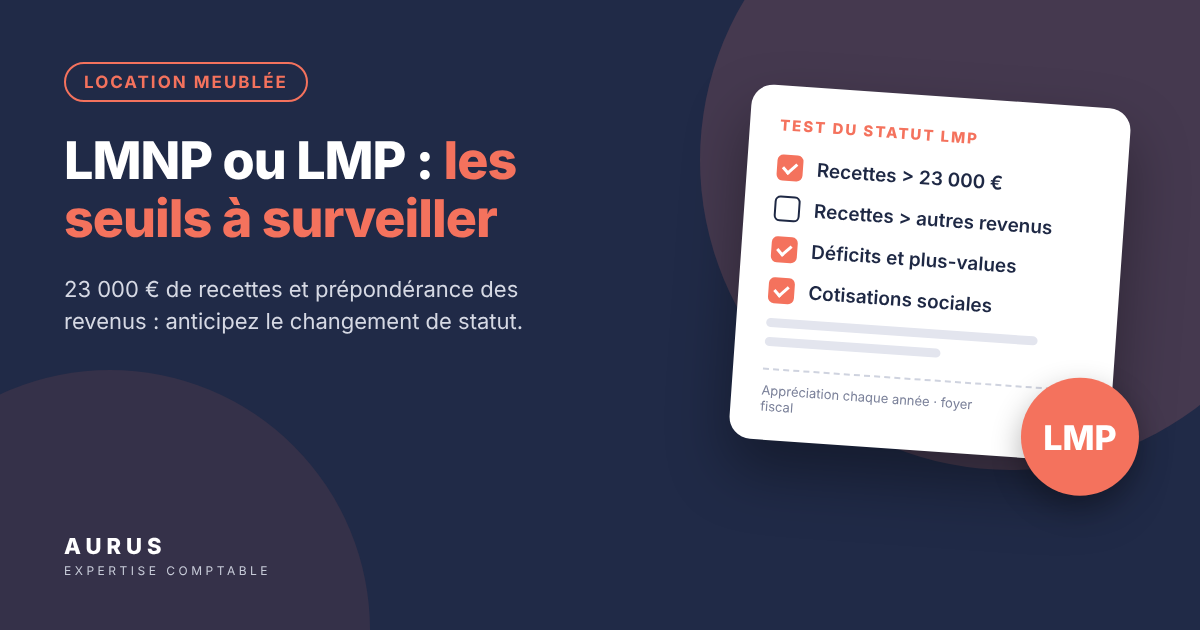
- Vous devenez LMP lorsque les recettes de location meublée du foyer dépassent 23 000 € et excèdent les autres revenus d’activité du foyer.
- Les deux conditions sont cumulatives et s’apprécient chaque année, sans démarche ni option.
- En LMP, les déficits s’imputent sur le revenu global ; en LMNP, ils restent cantonnés aux revenus de location meublée pendant dix ans.
- Les plus-values relèvent du régime professionnel en LMP, avec une exonération possible après cinq ans d’activité sous condition de recettes.
- Pour les locations de courte durée, l’affiliation à la sécurité sociale des indépendants peut intervenir dès 23 000 € de recettes, même en LMNP.
Quand devient-on loueur en meublé professionnel ?
Le statut est défini par le 2 du IV de l’article 155 du code général des impôts. L’activité est exercée à titre professionnel lorsque deux conditions sont réunies.
| Condition | Contenu | Périmètre |
|---|---|---|
| Seuil de recettes | Recettes annuelles de location meublée supérieures à 23 000 € | Ensemble des membres du foyer fiscal |
| Prépondérance | Recettes supérieures aux autres revenus d’activité du foyer | Salaires et pensions, BIC hors location meublée, BA, BNC, rémunérations de gérants |
Il s’agit de recettes, c’est-à-dire des loyers encaissés, et non du résultat après charges et amortissements. L’année de début ou de fin de location, les recettes sont ramenées à douze mois pour apprécier les seuils.
Les revenus qui n’entrent pas dans la comparaison
La comparaison ne retient que les catégories de revenus listées par le texte. Les dividendes, les revenus fonciers ou les plus-values mobilières n’y figurent pas.
Un dirigeant qui réduit sa rémunération au profit de dividendes peut donc devenir LMP sans avoir modifié ses locations. C’est un point de vigilance lors de chaque arbitrage entre rémunération et dividendes.
Exemple : un foyer qui bascule sans le savoir
Un couple perçoit 38 000 € de loyers meublés par an. Jusqu’en 2025, le foyer déclare 60 000 € de salaires : les recettes dépassent 23 000 €, mais restent inférieures aux salaires. Le foyer relève du statut LMNP.
En 2026, l’un des conjoints, dirigeant de SAS, se rémunère principalement en dividendes. Les salaires du foyer tombent à 32 000 €. Les recettes de 38 000 € excèdent désormais ces revenus : le foyer devient LMP au titre de 2026.
| Année | Recettes meublées | Autres revenus d’activité | Statut |
|---|---|---|---|
| 2025 | 38 000 € | 60 000 € | LMNP |
| 2026 | 38 000 € | 32 000 € | LMP |
Ce cas illustratif montre que le statut ne dépend pas seulement de vos locations. Il dépend de l’équilibre de l’ensemble des revenus du foyer, à vérifier chaque année.
Quelles conséquences fiscales en cas de passage en LMP ?
Le passage en LMP modifie surtout le traitement des déficits et des plus-values. La doctrine administrative les détaille au BOI-BIC-CHAMP-40-20, mis à jour le 19 août 2026.
| Sujet | LMNP | LMP |
|---|---|---|
| Déficits | Imputables uniquement sur les revenus de location meublée non professionnelle des dix années suivantes | Imputables sur le revenu global sans limitation de montant |
| Plus-value de cession de l’immeuble | Régime des plus-values privées | Régime des plus-values professionnelles |
| Exonération de plus-value | Abattements pour durée de détention | Article 151 septies : exonération totale si recettes inférieures à 90 000 €, partielle jusqu’à 126 000 €, après cinq ans d’activité |
| Changement de statut | N’entraîne pas les conséquences d’une cessation d’activité | |
Les plus-values : le point le plus sensible
En LMP, la plus-value est calculée sur la valeur nette comptable, après déduction des amortissements pratiqués. La part correspondant aux amortissements constitue une plus-value à court terme, imposée avec le résultat de l’année.
Le régime applicable est celui de l’année de cession. Un bien vendu l’année où vous êtes LMP relève donc du régime professionnel, même si vous avez été LMNP pendant la majeure partie de la détention.
Depuis 2025, la plus-value privée en LMNP réintègre aussi, en principe, les amortissements déduits. Notre article LMNP 2026 : l’exonération après 22 ans détaille cette règle.
Quelles conséquences sociales ?
Le loueur en meublé professionnel relève de la sécurité sociale des indépendants. L’article L. 611-1 du code de la sécurité sociale vise les personnes remplissant les conditions du 2 du IV de l’article 155 du CGI.
Les cotisations sont alors calculées sur le bénéfice de l’activité, et non plus soumises aux seuls prélèvements sociaux sur les revenus du patrimoine. Un résultat fiscal faible grâce aux amortissements limite cependant l’assiette, sous réserve des cotisations minimales.
La location courte durée : un seuil social spécifique
Le même article prévoit une affiliation pour les loueurs de locaux meublés à une clientèle de passage, à la journée, à la semaine ou au mois, lorsque les recettes dépassent 23 000 €. Cette règle s’applique même si la condition de prépondérance n’est pas remplie, sauf option pour le régime général dans les conditions prévues par le texte.
Un propriétaire qui loue en courte durée et perçoit un salaire élevé peut donc rester LMNP fiscalement, tout en devant cotiser comme indépendant. La nature de la clientèle compte autant que le montant des loyers.
Micro-BIC ou régime réel : un choix distinct du statut
Le statut LMNP ou LMP ne détermine pas le régime d’imposition. Selon l’article 50-0 du CGI en vigueur, le régime micro-BIC s’applique aux locations meublées classiques jusqu’à 83 600 € de chiffre d’affaires, avec un abattement de 50 %.
Pour les meublés de tourisme non classés, le seuil est limité à 15 000 € et l’abattement à 30 %. Au-delà, ou sur option, le régime réel permet de déduire les charges réelles et d’amortir le bien, dans les limites prévues par l’article 39 C du CGI.
Le régime réel suppose une comptabilité complète, un bilan et une liasse fiscale. C’est aussi lui qui rend l’amortissement possible ; notre guide LMNP et amortissement en présente le fonctionnement.
Trois réflexes pour piloter votre statut
Le statut se constate chaque année ; il peut donc être anticipé. Un suivi régulier évite les mauvaises surprises au moment d’une vente ou d’un contrôle.
- Suivez vos recettes en cours d’année : comparez-les dès l’automne aux revenus d’activité prévisionnels du foyer.
- Anticipez les changements de revenus : retraite, congé, création d’entreprise, nouvelle politique de rémunération du dirigeant.
- Programmez les cessions : l’année de vente détermine le régime de la plus-value. Une simulation préalable est indispensable.
Le statut LMP n’est pas toujours défavorable
Imputer des déficits sur le revenu global ou bénéficier de l’exonération de l’article 151 septies peut être intéressant. Le statut professionnel se gère, il ne se subit pas.
Tout dépend de votre horizon de détention, de vos revenus, de vos projets de vente ou de transmission. Une analyse pluriannuelle permet de comparer les deux trajectoires.
L’accompagnement AURUS en location meublée
AURUS tient la comptabilité de vos activités de location meublée au régime réel, établit les déclarations et suit chaque année vos seuils LMNP / LMP. Nous vous alertons avant qu’un changement de revenus ne modifie votre statut.
Avant une cession, nous simulons la plus-value selon chaque statut et identifions les exonérations possibles. Pour vos autres biens, découvrez notre accompagnement d’expert-comptable en immobilier. Si vos déclarations passées sont incomplètes, consultez notre article sur la régularisation des déclarations LMNP.
Questions fréquentes sur le statut LMP
Faut-il s’inscrire au registre du commerce pour être LMP ?
Non. L’ancienne condition d’inscription au registre du commerce a été abrogée. Seules les conditions de recettes et de prépondérance prévues à l’article 155 du CGI déterminent le statut.
Les loyers de mon conjoint comptent-ils ?
Oui. Le seuil de 23 000 € s’apprécie en tenant compte des recettes de l’ensemble des membres du foyer fiscal, et la comparaison porte sur les revenus d’activité de tout le foyer.
Peut-on redevenir LMNP après avoir été LMP ?
Oui. Le statut s’apprécie chaque année. Si les conditions ne sont plus remplies, vous redevenez LMNP, sans que ce changement soit traité comme une cessation d’activité.
Gardez la main sur votre statut de loueur
La frontière entre LMNP et LMP ne dépend pas uniquement de vos loyers. Elle évolue avec vos revenus, votre activité professionnelle et vos décisions de rémunération.
Préparez vos derniers avis d’imposition, le détail de vos loyers et vos projets de vente ou d’acquisition. AURUS analyse votre situation et vous indique le statut applicable et ses conséquences.
Vous approchez du seuil de 23 000 € ou préparez une vente ? Contactez AURUS pour sécuriser votre statut de loueur en meublé.
Textes consultés sur Légifrance et le BOFiP le 22 octobre 2026. Cet article présente des règles générales et ne remplace pas une analyse de votre situation.